病院で処方箋を受け取り、薬局の窓口へ向かうと、現在ではほとんどのケースでジェネリック医薬品(後発医薬品)が案内されます。手頃な価格で処方されるこれらの錠剤は、私たちの医療費負担を軽くするうえで欠かせない存在となりました。
一方で、海外の経済ニュースや製薬業界のレポートに目を向けると、インドを指す「世界の薬局(Pharmacy of the World)」というキーワードが頻繁に登場します。私たちが日々飲み込んでいる安価な錠剤がどこで作られ、その裏で製薬業界の巨額マネーがどこへ吸い上げられているのか、その生々しい全体像は日本ではあまり知られていません。
本記事では、約1.7兆ドル(日本円で約250兆円)規模に達する世界の医薬品市場で起きている「数量と金額の極端な逆転現象」を紐解きます。1970年の大胆な特許法ハックを機にインドがジェネリック供給の覇権を握った歴史から、欧米・インド・中国の3極が織りなす「3階建てマンション」の分業構造、そして現代のサプライチェーンが直面している地政学リスクまでを解剖していきます。
「世界の薬局」インドの定義と医薬品市場における数量・金額の逆転現象
「世界の薬局(Pharmacy of the World)」とは、世界中の医療現場で使用されるジェネリック医薬品やワクチンの供給を一手に引き受けているインドの製薬産業を指す呼称です。国境なき医師団(MSF)をはじめとする国際的な医療支援団体や、欧米の公的医療機関が調達する安価な医薬品の多くがインド製であることから、この呼び名が世界的に定着しました。
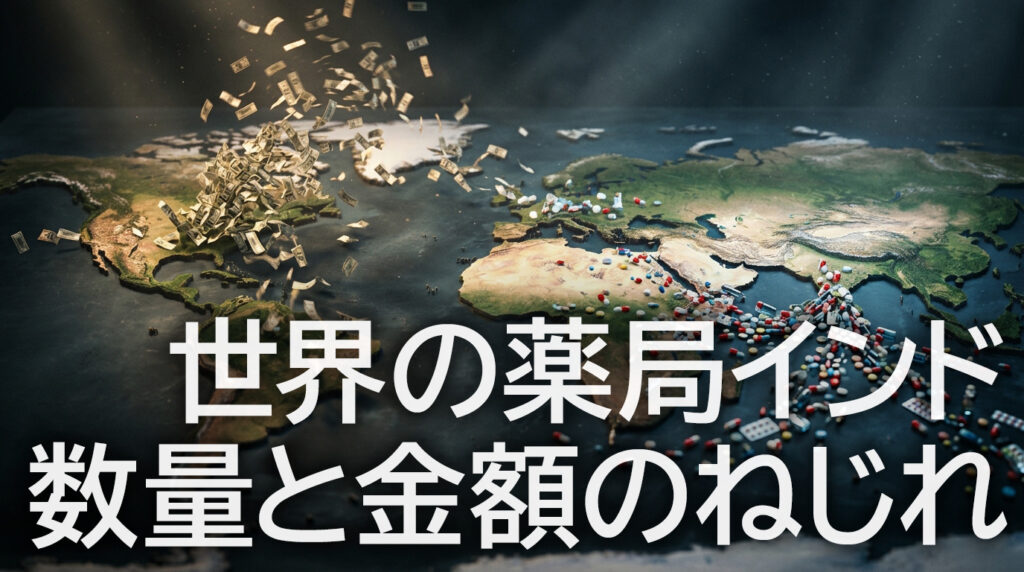
現在、世界の医薬品市場は年間約1.7兆ドル(表示薬価ベース、1ドル=約150円換算で約250兆円)という巨大な市場規模を持っています。しかし、この市場データを「流通している薬の量(数量ベース)」と「動いているお金の額(金額ベース)」の2つの軸で分解すると、いびつな「2:8の逆転構造」が浮かび上がります。
- 数量ベースの市場シェア:安価なジェネリック医薬品が世界の処方量の約75〜80%を占め、新薬を中心とする先発医薬品(ブランド薬)は約20〜25%にとどまる
- 金額ベースの市場シェア:特許期間中の新薬を中心とする先発医薬品が売上の約75〜80%を独占し、ジェネリック医薬品は全体の約20〜25%にすぎない
つまり、人類が日々消費している錠剤やカプセルの約8割はジェネリック医薬品によって賄われており、その国際供給網の最大のハブ(世界のジェネリック供給量の約2割、米国消費量の約4割)を担っているのがインドです。ところが、製薬産業全体で動く約250兆円のマネーのうち約8割は、欧米の巨大製薬企業(メガファーマ)が保有するわずか2割の「新薬・先発薬」へと還流しているのです。
世界の医療現場を物理的な「量」で支えているのがインドの工場群であるのに対し、市場が生み出す「利益」の大半は欧米の知的財産権ホルダーが総取りする。この徹底した二極化こそが、現代の医薬品ビジネスを動かす基本ルールとなっています。
数量2割の新薬が利益の8割を吸収する仕組みとアメリカの薬価制度
全体のわずか2割にすぎない新薬が、なぜ市場全体の売上高の8割近くを稼ぎ出せるのでしょうか。その背景には、世界の医療費負担における極端な不均衡が存在します。その中心にいるのが、世界最大の医薬品消費国であるアメリカ合衆国です。
世界人口4%のアメリカが新薬利益の7割以上(売上の約半分)を生み出す構造
アメリカの人口は世界全体の約4%にすぎませんが、世界の医薬品売上高の約半分(約50%)、そして世界の主要製薬企業が新薬から得る利益の実に7割以上はアメリカ市場1国で生み出されています。この異常とも言える偏りを生んでいる最大の要因は、先進国の中でアメリカだけが実質的に採用している「自由価格制度」にあります。
日本やヨーロッパの主要国では、政府や公的機関が薬の公定価格(薬価)を決定し、医療費の膨張を抑えるために定期的な価格引き下げを行います。対照的に、アメリカには国が医薬品全体の価格を一律に統制する公定薬価制度がありません(2026年からはインフレ抑制法に基づき公的保険メディケアによる一部高額薬の価格交渉が始まったものの、対象は極めて限定的です)。製薬企業は市場原理に基づいて自社の新薬に強気の表示価格を設定でき、民間保険会社や薬剤給付管理会社(PBM)との複雑なリベート交渉を通じて実質的な取引価格が決まります。
- アメリカの薬価システム:製薬メーカーが自由に価格を設定でき、画期的な抗がん剤や遺伝子治療薬には、1回の治療で数千万円から数億円に相当する値札がつくケースも珍しくない
- 日本や欧州の薬価システム:公的医療保険制度のもとで政府が上限価格を定め、普及や時間経過に伴って段階的に薬価を強制引き下げする
結果として、まったく同じ成分の新薬であっても、アメリカ国内での販売価格は日本や欧州の2倍から数倍に達することが常態化しています。言い換えれば、アメリカ国民と現地の保険システムが支払う超高額な薬剤費が、世界中のメガファーマの研究開発費(R&D)と莫大な利益を一身に支える「世界のスポンサー(財布)」の役割を果たしているわけです。
公定薬価の引き下げが招く日本の「ドラッグ・ロス」というしっぺ返し
アメリカが新薬開発のコストを過剰に負担し、他国が自国の公定薬価制度を盾に安く新薬を買い叩くという構図は、近年になり限界を迎えつつあります。その象徴的なしっぺ返しが、日本などで深刻化している「ドラッグ・ロス(医薬品の未承認・未導入問題)」です。
新薬を1つ開発するには、10年以上の歳月と数千億円規模の投資が必要になります。欧米のバイオベンチャーやメガファーマから見れば、毎年のように薬価が引き下げられる日本の市場は「投資回収の見込みが立たない魅力に乏しい市場」と映ります。そのため、莫大な利益が見込めるアメリカ市場での販売を最優先し、採算の合わない日本での治験や承認申請を最初からパスする動きが加速しました。
アメリカの自由価格制度が新薬の巨額マネーを牽引する一方で、薬価を抑え込んだ国々からは最新の治療薬が消えていくという、皮肉なジレンマが現実のものとなっています。
なぜ「世界の薬局」は誕生したのか?1970年の特許法ハックと国際分業の階層
新薬の利益を欧米が独占する裏側で、インドはいかにして世界最大のジェネリック供給国へと成り上がったのでしょうか。その起点を辿ると、1970年にインド政府が断行した「ゲームのルール変更」に行き着きます。
インディラ・ガンジー政権による1970年特許法の「合法的ハック」
1947年にイギリスから独立した後のインドでは、植民地時代の名残から欧米の多国籍製薬企業が市場を支配していました。当時のインドには自国で薬を作る技術基盤が乏しく、国内の医薬品価格は世界でもトップクラスに高い水準にありました。国民の多くが1日わずかな収入で暮らすなか、抗生物質などの基本的な薬すら高嶺の花だったのです。
この事態を打開するため、当時のインディラ・ガンジー首相は1970年に「インド特許法」の抜本的な改正に踏み切りました。その核心は、医薬品や食品分野における「物質特許(完成した化学物質そのものに対する特許)」を全面的に廃止し、「製法特許(その物質を作るための製造プロセスに対する特許)」のみを認めるという劇的なルール変更でした。
- 物質特許(欧米の標準):新薬の有効成分(分子構造)そのものを保護する権利。他社が別の方法で同じ成分を合成しても特許侵害となる
- 製法特許(1970年インド特許法):成分そのものではなく「作り方」だけを保護する仕組み。先発メーカーと異なる化学合成ルート(別ルート)さえ開発すれば、合法的に同じ薬を製造・販売できる
欧米の製薬企業から見れば悪夢のような話ですが、この法改正により、インド国内では欧米で特許期間中の最新薬であっても、独自の製造プロセスさえ編み出せば合法的にコピー薬を作れるようになりました。インドの大学で高度な教育を受けた有機合成化学の研究者たちは、完成品の分子構造から逆算して別ルートで低コストに合成する「リバースエンジニアリング」の技術を競って磨きました。公用語に準じる英語力の高さも、海外の学術論文や特許文献を即座に解析するうえで強力な武器となったのです。
2001年アフリカ・エイズ危機とシプラ社が放った「1日1ドル」の衝撃
国内向けに合成技術を蓄積したインドの製薬産業が、世界の表舞台へ躍り出る決定的な転機となったのが、2001年のアフリカにおけるHIV/エイズ危機です。
当時、欧米のメガファーマが販売していた抗レトロウイルス薬(HIV治療薬)の価格は、患者1人あたり年間約1万ドル(当時のレートで約120万円以上)に設定されていました。サハラ以南のアフリカ諸国では数千万人の感染者が治療を受けられずに命を落としていましたが、欧米企業は特許権と先進国での高価格維持を理由に大幅な値下げを拒んでいました。
そこへ割って入ったのが、インドの代表的な製薬企業であるシプラ(Cipla)です。シプラの会長であったユスフ・ハミード氏は、3種類の抗HIV薬を組み合わせたカクテル療法のジェネリック薬を「患者1人あたり年間350ドル(1日あたり約1ドル)」で国境なき医師団などに提供すると世界に宣言しました。
欧米価格の約30分の1という破壊的なプライシングは世界に衝撃を与え、「人命か、特許の利益か」を巡る国際世論を大きく動かしました。結果として世界保健機関(WHO)や国連機関がインド製ジェネリックの大量調達を開始します。その後、インドはWTO(世界貿易機関)のTRIPS協定に従って2005年に物質特許を復活させましたが、同時に既存の薬を少し改良しただけの特許延命(エバーグリーン化)を厳しく退ける独自の条項(特許法第3条(d)項)を盛り込んだことで、世界のジェネリック供給基地としての地位を不動のものとしました。
世界の医薬品サプライチェーンを支配する「3階建てマンション」の構造
こうして確立された現在の国際医薬品市場は、国や地域ごとに役割が固定された階層構造となっています。この国際分業の仕組みは、1棟の「3階建てマンション」に例えると全体像が鮮明になります。
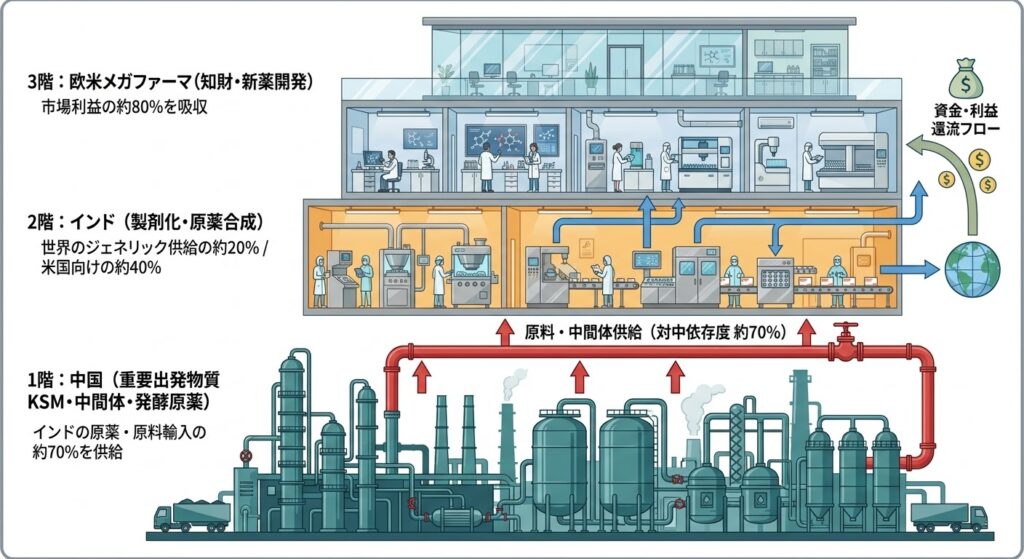
- 3階(知財と利益を独占するペントハウス:欧米メガファーマ):莫大な資金を投じてバイオ医薬品、抗がん剤、肥満症治療薬(GLP-1受容体作動薬)などの新薬を開発し、物質特許とブランド力で市場利益の約8割を吸い上げる階層
- 2階(数量を生み出す物理プラント:インド):特許が切れた医薬品の有効成分(原薬:API)を合成し、米国食品医薬品局(FDA)の基準を満たす工場で何百億錠もの錠剤に加工して世界中へ出荷する製造フロア
- 1階(建物全体を動かすボイラー室:中国):2階のインドが薬を作るために不可欠な「基礎化学品」や「重要出発物質(KSM:Key Starting Materials)」「中間体」、さらに発酵工程を要する汎用原薬を、巨大な化学コンビナート群で一括供給するインフラ階層
インドは世界のジェネリック供給量の約20%(アメリカのジェネリック消費量に限れば約40%)を製造し、米国外で最多となる650カ所以上のFDA承認工場を擁する巨人ですが、決して単独で完結しているわけではありません。実は、インドが製剤や原薬を作るために輸入している原薬(API)および重要出発物質(KSM)などの約70%(特定の抗生物質原料などでは80〜90%以上)は、1階に位置する中国からの調達に依存しています。
かつてはインド国内でも基礎原料から一貫生産が行われていましたが、1990年代以降、中国が国家規模のインフラ投資と安価な電力・環境コストを背景に化学原料の猛烈な価格競争を仕掛けた結果、インド勢も利益率を確保するために原料調達を中国へと切り替えました。(※中国が握る基礎原料「KSM」の独占構造とインドのサプライチェーンが抱える問題については、当サイト記事「『世界の薬局』インドの急所:なぜ抗生物質の中核原料を中国に握られているのか?医薬品サプライチェーンを支配する『KSM』の壁」もあわせて参照してください。)
医薬品サプライチェーンの国内回帰(デカップリング)を阻む壁と中国の下剋上
新型コロナウイルスのパンデミックや米中対立の激化を経て、アメリカやヨーロッパ、そして日本でも「医薬品の供給網を中国やインドに依存しすぎるのは経済安全保障上の致命的なリスクである」という危機感が高まりました。各国政府は補助金を投じて医薬品製造の国内回帰(オンショアリング)や調達先の多角化を試みています。
しかし、政治的なスローガンと製造現場の冷徹なリアリティは全く別物です。現実には、ジェネリック医薬品やその基礎原料の製造を先進国へ戻すことには3つの高い壁が立ちはだかっています。
1. 圧倒的な製造コストの格差と薄利多売の構造
ジェネリック医薬品は、1錠あたり数円から数十円という徹底した低価格で取引される薄利多売のビジネスです。人件費やエネルギーコスト、工場建設費が高い欧米や日本国内で、基礎原料(KSM)から原薬、最終的な錠剤までを一貫生産しようとすれば、製造原価は数倍に跳ね上がります。公定薬価が低く抑えられている制度下では、先進国のメーカーは採算が取れず、工場を1年も維持できません。
2. 環境規制と化学プラントの新設ハードル
医薬品の原料となる有機化合物を合成する工程では、大量の有機溶媒や強酸・強アルカリを使用し、処理が難しい化学廃液や副産物が発生します。環境保護規制が厳しい先進国において、こうしたバルク化学工場の建設許可を新たに取得し、高度な排水・排ガス処理施設を稼働させ続けるには莫大な環境対策コストがかかります。さらに、医薬品の原料サプライヤーを別の工場へ変更すると結晶の形や不純物の割合が微妙に変化してしまうため、有効性や安全性の再試験と規制当局への承認申請に1〜2年以上の歳月を要するという薬事上の高い壁も存在します。
3. 品質管理トラブルと「1階・中国」による上層階への垂直進出
極限のコスト圧力が強まるなか、近年ではインドや中国の工場における品質管理上の不備(FDAからの警告書の発行など)や、採算悪化による製造ラインの閉鎖が相次ぎ、アメリカや日本で抗生物質や抗がん剤のジェネリックが不足する事態が頻発しています。
さらに欧米やインドを焦らせているのが、「1階のボイラー室」を独占してきた中国の垂直進出です。近年、中国は基礎原料(KSM)だけでなく、2階の領域である高度な原薬(API)の製造能力を急速に拡大しており、米国FDAへの新規原薬登録(DMF)件数ではすでにインドを抜いて世界首位(約45%)に躍り出ています。そればかりか、中国のバイオテック企業が開発した新薬候補物質を3階の欧米メガファーマが巨額で買い取る(ライセンス導入する)ケースも急増しており、中国は1階のインフラを握ったまま2階・3階へと一気に影響力を広げつつあります。
まとめ:安価な薬と高額な特許が共存する世界の医薬品構造
世界の医薬品産業は、1階の中国が供給する基礎原料(KSM)やバルク原薬を使い、2階のインドが「世界の薬局」として全数量の約8割を占めるジェネリック医薬品の供給を牽引し、3階の欧米メガファーマがわずか2割の新薬・先発薬によって市場利益の約8割を吸収するという、強固かつ危うい分業体制の上に成り立っています。
私たちが日常的に手にする手頃なジェネリック薬と、最先端の医療を切り拓く高額な新薬。その双方が、この歪みを含んだグローバルな相互依存関係によって支えられているという構造を知ることが、現代の医療問題や経済安全保障のニュースを深く読み解くための最大の鍵となります。