インドの日常を支える巨大決済インフラ「UPI」とはどのような仕組みなのでしょうか。ニュースでよく見かける決済アプリ「PhonePe」との関係や、「手数料ゼロなのになぜ決済企業が潰れないのか?」という収益構造のカラクリから、外国人旅行者・出張者が現地で「UPI One World」を使う際の実践手順と落とし穴まで、わかりやすく解説します。
※現地での「UPI One World」導入手順や決済の注意点をすぐ確認したい方は、目次から後半の実践ガイドへジャンプできます。
インドニュースの常連「PhonePe」。その裏で動く巨大な仕組みとは?
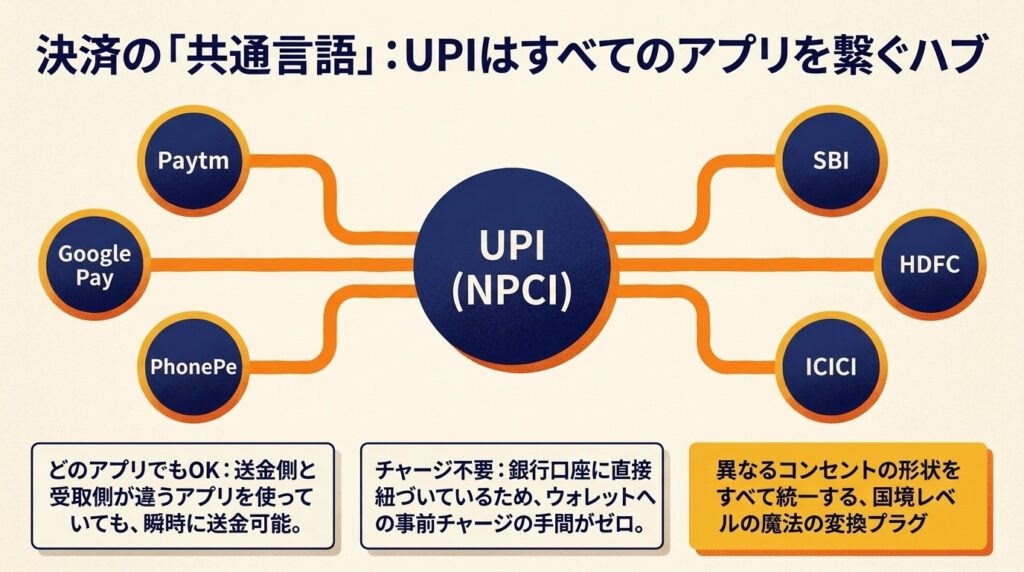
インドの経済ニュースでは決済アプリの動向が頻繁に報じられますが、実はアプリごとに独自の決済網を持っているわけではありません。その裏側には、国家レベルで統一されたユニークな仕組みが存在します。
各アプリは単なる「窓口」:デジタル決済の約85%を支える「UPI」
インドで圧倒的な普及を見せる「PhonePe」や「Google Pay」などの決済アプリは、実は利用者に操作画面を提供する「窓口(フロントエンド)」の役割を果たしているに過ぎません。利用者がアプリでQRコードを読み取って支払いや送金を行う際、その裏側の処理を一手に引き受けているのが、インド決済公社(NPCI)が構築した国家共通システム「UPI(Unified Payments Interface)」です。
現在、インド国内で行われるデジタル決済(取引件数)のうち、実に約85%がこのUPIを経由して処理されています。1回あたりの平均決済額は1,200〜1,300ルピー(約2,000円強)前後で、カフェでの支払いから露店での買い物、友人との割り勘まで、インド国民の日常的なお金のやり取りはほぼUPIの上に成り立っています。
日本のコード決済と決定的に違う「国家共通の道路」
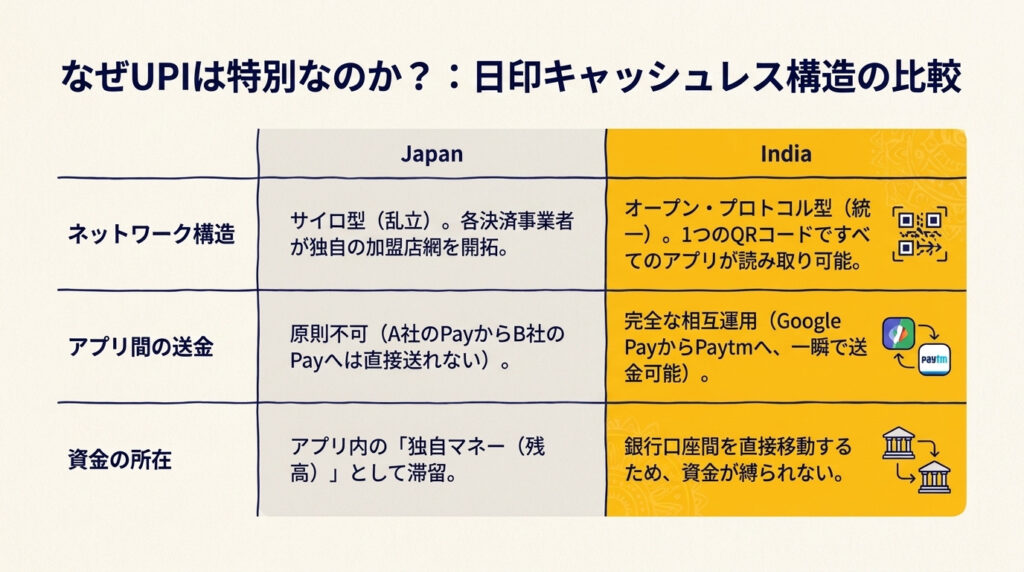
日本の主流なコード決済(PayPayなど)は、民間企業が独自のQRコードと決済網を整備し、自社の経済圏に利用者を囲い込むモデルを採用しています。一方、インドのUPIは政府系機関が整備した「誰もが無料で通れる公共の道路」のような存在であり、銀行やアプリ開発会社はこの共通の道路に乗る形でサービスを提供しています。
そのため、店舗側が「PhonePe」のQRコードを店頭に貼っていても、客側は「Google Pay」や銀行公式アプリなど、普段使い慣れた別のUPI対応アプリでそのままスキャンして支払うことができます。「このお店はどの決済アプリが使えるのだろう?」と迷うストレスが一切ないのが最大の強みです。
なぜインド全土に広まった? 圧倒的な手軽さと「高額紙幣廃止」ショック
クレジットカードや従来の電子マネーを飛び越えて、なぜUPIはインド全土を席巻したのでしょうか。そこには利用者・店舗双方にとっての圧倒的な利便性と、国民をキャッシュレスへ一気に押し出した歴史的事件がありました。
チャージ不要・審査不要・手数料ゼロの「三拍子」
一般的な電子マネーは事前の残高チャージが必要ですが、UPIは自分の銀行口座と直結しているため、チャージ不足を気にする手間がありません。また、厳しい審査があるクレジットカードと違い、銀行口座と携帯電話番号さえ紐付いていれば、学生や低所得者層でもその日から利用を開始できます。
さらに店舗側にとっても、専用レジ端末の導入費用やクレジットカードのような数パーセントの決済手数料(MDR)が不要で、個人や小規模店舗の決済手数料は原則無料(Zero MDR)として推進されました。紙に印刷したQRコードを店先に貼るだけで導入でき、1ルピー(約2円弱)単位の超少額決済にも対応したため、路上のチャイ屋台から高級店まで爆発的に浸透したのです。
2016年の大混乱:「高額紙幣廃止」が後押ししたデジタル公共インフラ
UPIが国民生活へ一気に定着する引き金となったのが、サービス開始(2016年4月)直後の2016年11月8日夜、モディ首相が突如発表した「500ルピー札と1000ルピー札の即日無効化」です。発表からわずか4時間後に市中の流通現金の約86%が使えなくなるという前代未聞のショックにより、インド全土が深刻な現金不足に陥りました。お釣りが出せない商店や現金を手に入れられない市民にとって、スマホと紙のQRコードだけで決済できるUPIはまさに救世主となったのです。
注目すべきは、このキャッシュレス需要を特定の民間企業が独占できなかった点です。当初は事前チャージ式の独自ウォレットを展開していた「Paytm」などが市場を席巻しかけましたが、政府とNPCIが公式アプリ「BHIM」を投入し、「銀行口座直結・手数料無料・どのアプリとも繋がる相互運用性」を備えたUPIを強力に推進しました。さらに「PhonePe」や「Google Pay」が使いやすい操作画面で加盟店開拓を進めた結果、独自経済圏での囲い込みを図っていた事業者も生き残るためにUPIという共通の道路へ乗らざるを得なくなりました。こうして「国がオープンな根幹インフラを作り、民間がその上で使い勝手を競う」という世界でも稀なデジタル公共インフラ(DPI)が完成しました。
「手数料ゼロ」でどうやって儲ける? 無料神話の裏にあるビジネスモデル
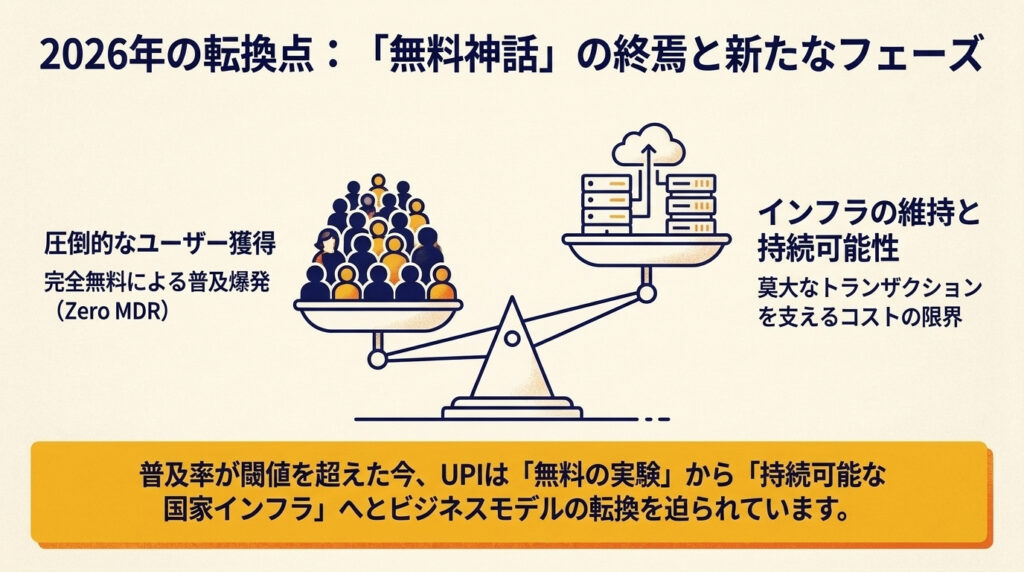
ここで一つの素朴な疑問が浮かびます。「屋台のチャイ1杯から決済手数料が無料なのに、PhonePeやGoogle Payなどの民間企業はどうやって収益を上げているのか?」という点です。
結論から言えば、決済アプリ各社は「決済機能そのものは客集めの無料サービス(撒き餌)」と割り切り、集めた数億人の利用者と店舗網に対して別の金融商品や便利ツールを販売することで収益を上げています。
- 収益エンジン①:店舗向け「サウンドボックス」の貸出と事業融資(B2B)
インドの商店や屋台でQR決済をすると、「◯◯ルピー受け取りました!」と大音量で読み上げる小型スピーカー端末(サウンドボックス)をよく見かけます。忙しい店主がスマホ画面を見なくても着金がわかる便利な端末ですが、実はこれ、店舗側が毎月100〜150ルピー(約200〜300円)ほどのサブスク利用料を払ってレンタルしている安定収益源です。さらに決済各社は「このお店には毎日いくらのUPI売上があるか」というリアルタイムの取引データを把握しているため、その信用データをもとに審査不要に近いスピードで店舗へ仕入れ資金を貸し付けるマーチャント・ローン(事業者向け融資)で高い収益を上げています。 - 収益エンジン②:個人向け金融商品のクロスセル(ローン・保険・少額投資)
毎日買い物や送金でアプリを開く数億人の画面上で、「ワンタップで借りられる個人向け少額ローン」や「超少額の医療・バイク保険」「数円から買えるデジタルゴールド(金投資)や投資信託」を仲介し、提携する銀行や保険会社から多額の紹介手数料(リファラルフィー)を得ています。 - 収益エンジン③:スマホ通信チャージ・公共料金の支払い代行と広告枠
プリペイド式スマホの通信量チャージや、電気・水道・ガス代の支払い窓口となり、事業者からの手数料や少額のプラットフォーム利用料(1〜3ルピー程度)、アプリ内のクーポン広告枠販売で収益を積み上げています。
実態は超巨大資本の体力勝負:上位2社による約8割の寡占へ
もっとも、こうした副業モデルをもってしても「毎日何億件もの決済をタダで処理するサーバー維持費と顧客獲得コスト」の負担は重く、決済アプリ各社は長年にわたり年間数百億〜千億円規模の赤字を抱えながらシェア争いを続けてきました。それでもサービスが崩壊しなかったのは、最大手PhonePeの背後に米ウォルマート(Walmart)、Google Payの背後に米Alphabet(Google親会社)という超巨大資本がつき、「14億人の金融の入口を押さえるための戦略投資」として巨額の資金を注入し続けたこと、そしてインド政府もインフラ崩壊を防ぐために補助金を拠出してきたからです。
この過酷な体力勝負の裏では、採算が取れない多くの新興フィンテック企業が撤退や事業縮小に追い込まれました。あの巨大財閥タタ・グループですら、自前で決済事業者ライセンスを維持する重荷を手放して外部提携へ切り替えたほか、初期の王者だったPaytmも、決済の赤字を穴埋めしようと傘下の決済銀行(Paytm Payments Bank)や高リスクな小口融資へ傾倒した結果、本人確認(KYC)の重大な法令違反で中央銀行から業務停止処分を受けました。その結果、現在のUPI市場は体力に勝る上位2社(PhonePeとGoogle Pay)だけで市場シェアの約8割を握る寡占状態となっています。
月間取引が250億件を超える巨大インフラへと成長したことで、政府補助金と民間企業の体力だけに頼る「完全無料モデル」は見直しの時期を迎えました。2026年、インド決済公社(NPCI)と政府はインフラの長期的な自立運営に向け、「2,000ルピーを超える比較的大口の対店舗決済(P2M)に限り、加盟店側に原則0.4%(75,000ルピー以上で上限300ルピー、鉄道・通信・保険・燃料・公共料金等の生活必須分野は定額5ルピー)の手数料(MDR)を導入する新枠組み」へ舵を切りました。
ただし、この制度下でも①一般消費者の支払い(顧客への手数料転嫁や隠れコスト賦課は厳禁)、②個人間送金(P2P・金額不問)、③日常の大半を占める2,000ルピー以下の店舗決済、④月間のQR受取額が10万ルピー以下の小規模店舗・露店(P2PM区分:2,000ルピー超の決済でも免除)は引き続き完全無料が維持されます。結果として全店舗取引の約96%は影響を受けず、「庶民と小さな商店の決済は無料を守りつつ、体力のある大口商業決済からインフラ維持費を賄う」という持続可能なモデルへ進化しています。
インド旅行・出張で使える「UPI One World」の手順と決済の落とし穴
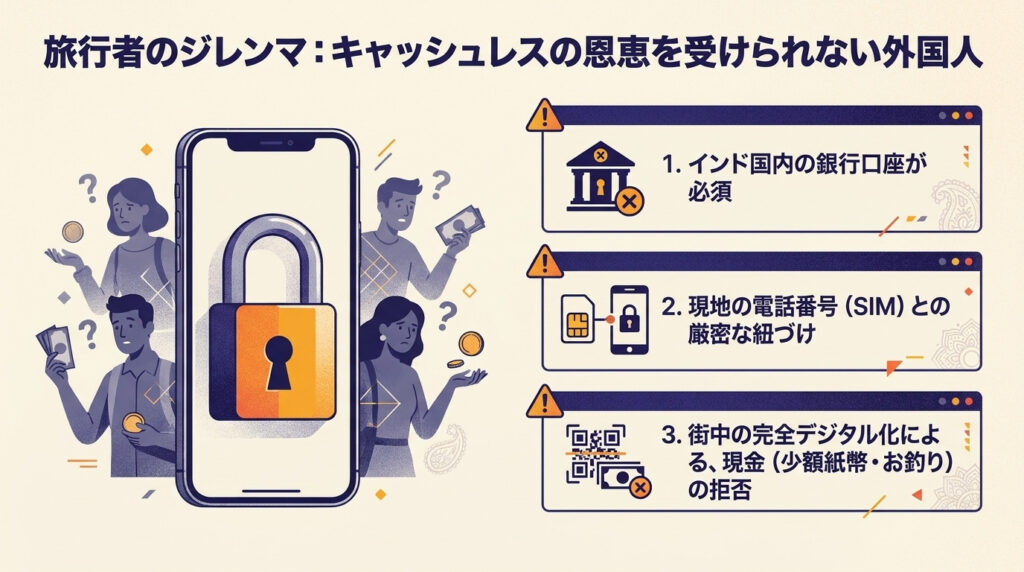
インドの銀行口座や現地の電話番号を持たない外国人であっても、外国人旅行者・出張者向けの公式枠組み「UPI One World」に対応したウォレットアプリを使えば、自分のスマートフォンでUPI決済を利用できます。ただし、インド準備銀行(RBI)の厳格な金融規制により、現地のインド人と同じようにどこでも無料で使えるわけではない点に注意が必要です。
外国人向けウォレット「UPI One World」利用の4ステップ
旅行者向けのUPIは、規制上「プリペイド決済手段(PPI)」という特別なウォレットとして発行され、以下の4つのステップで利用を開始します。
- 対応アプリのインストールと電話番号認証
NPCI公認の外国人向けUPI対応アプリ(「Cheq」「Mony」「IDFC FIRST Bank」等)をスマートフォンにインストールします。インド現地のSIMカードがなくても、日本の携帯電話番号(+81)宛てのSMS等によるワンタイムパスワード(OTP)認証で初期登録が可能です。 - パスポート・ビザによる本人確認(KYC)
インドの金融規制上、外国人向けウォレットの発行にはパスポートおよび有効なインド査証(ビザ)による本人確認が必須です。主要な国際空港(デリー、ムンバイ、ベンガルール等)の専用カウンターや市内の提携窓口で対面確認を行う方法のほか、アプリによっては事前に入国書類や顔写真(セルフィー)、滞在先ホテル情報を登録して手続きを進められるものもあります。認証ルールはアップデートされることがあるため、渡航前に利用予定アプリの最新案内を確認しておくとスムーズです。 - ウォレットへのチャージ(手数料とコストに注意)
日本のクレジットカード(VisaやMastercard等)や外貨現金から、ウォレットへインドルピーをチャージします(月間の決済上限は最大50万ルピー)。ここで必ず押さえておきたいのが、現地人向けの無料UPIとは異なり、外国人向けウォレットにはサービス手数料がかかる点です。為替レートに加え、チャージ金額の3〜4%前後のチャージ手数料が発生するほか、アプリやプランによっては初期登録費用(KYC費用として1,000〜1,500ルピー程度)や口座解約・返金手数料、未利用時の口座維持費が設定されている場合があります。数日間の短期滞在で少額しか使わない場合は、クレジットカード決済やATMでのキャッシング(現金引き出し)のほうが割安になるケースもあります。 - お店のQRコードをスキャンして支払い
準備が整えば、現地のカフェやスーパー、デリーメトロの自動券売機、マクドナルド等のセルフ注文端末などに掲示されている加盟店用QRコードをアプリでスキャンし、金額と暗証番号(PIN)を入力するだけでスピーディーに決済が完了します。
外国人向けの「UPI One World」は、金融規制により「商業登録された加盟店への支払い(P2M)」に限定されており、個人口座への送金(P2P)やATMでの現金引き出しはシステム上で固くブロックされています。
ところが、インドの路上にあるチャイ屋台や露店、オートリキシャの個人ドライバーの多くは商業加盟店登録をしておらず、「自分の個人銀行口座に直結した個人用QRコード(P2P)」を提示してきます。現地のインド人はそこへ個人間送金として支払えますが、外国人が「UPI One World」でスキャンすると決済エラーになってしまいます。お釣りがないと言われがちなローカルな現場ほどUPIが弾かれるため、10〜100ルピー札の少額現金紙幣は必ず財布に用意しておく必要があります。
帰国時の残高処理と賢い「3つの決済手段」使い分け
外国人向けウォレットに余った残高は、他人の口座へ送ったり現地ATMで現金として引き出したりすることができません。ビザの有効期限や利用期間が過ぎるとアカウントも失効するため、余ったお金は「チャージ元のクレジットカードへの返金手続き(Back to Source:数営業日〜2週間程度・アプリにより返金手数料がかかる場合あり)」または「出国時に空港両替カウンターでの払い戻し(窓口開設分)」を行う必要があります。
余計な返金手数料や手続きの手間を防ぐためにも、ウォレットには一度に大金を入れず、使い切れる金額だけを小分けにチャージし、余った端数は帰国時に空港内のカフェや免税店・お土産ショップ(すべて支払可能なP2M加盟店)で綺麗に使い切るのが鉄則です。インド滞在中は、以下の表の通り3つの決済手段を場面に応じて使い分けるのが最も快適で合理的な方法です。
| 決済手段 | 主な利用シーン・対象店舗 | メリットと運用のポイント |
|---|---|---|
| クレジットカード | ホテル、高級レストラン、航空券や長距離列車などの大型支出 | チャージ手数料や残高余りの心配がなく、高額決済に最も適している。 |
| UPI One World | 大型モール、チェーン系カフェ、大手スーパー、メトロ券売機などの「P2M加盟店」 | 細かいお釣りのやり取りが不要でスピード決済が可能。使い切れる額を小分けにチャージする。 |
| 少額の現金紙幣 (10〜100ルピー札) |
路上のチャイ屋台、個人オートリキシャ、チップ、地方の小さな個人商店 | 個人用QRコード(P2P)でUPIが弾かれた際の必須バックアップとなる。 |
まとめ
インドの決済アプリの裏側で動く「UPI」は、国がオープンな共通インフラを整備し、民間企業がその上で音声端末のサブスクや小口融資などの独自ビジネスを競い合うことで、世界屈指のキャッシュレス社会を実現しました。
ニュースでインド企業の動向を目にする際も、実際に現地を訪れて「UPI One World」と現金・クレジットカードを使い分ける際も、この「共通の道路(UPI)」と「店舗決済・個人間送金の仕組み」を知っておくだけで、インドのリアルな経済と日常がぐっとクリアに見えてくるはずです。